





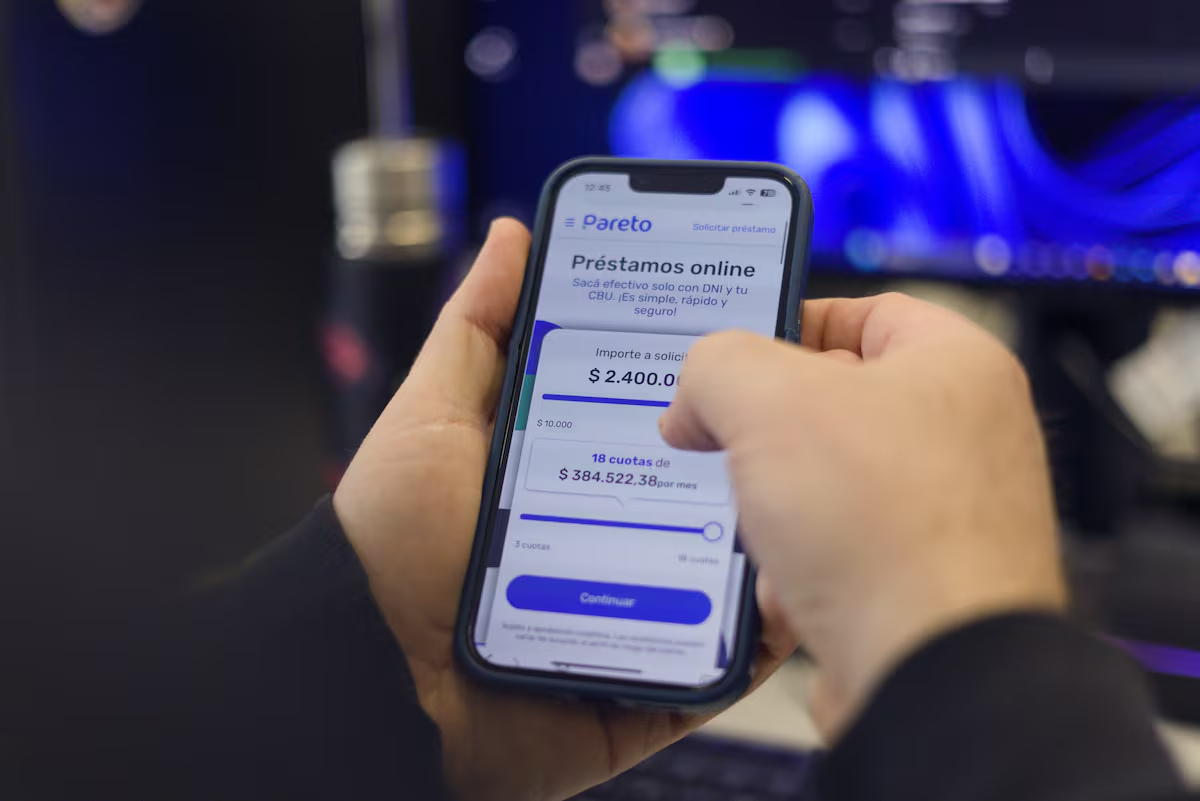
Para ilustrar la situación, Biocca compartió un ejemplo de cómo funcionan estos créditos: “Estamos a fin de mes, necesito 60 mil pesos para pagar la luz, me dan un préstamo y lo devuelvo en 14 días, con un total de 64 mil pesos”. Añadió que estos créditos están diseñados para ser devueltos en un plazo corto, a lo que se refirió como adelantos. En ese contexto, el CFT anualizado se sitúa alrededor del 438%, considerando una inflación interanual del 35%. Sin embargo, en algunos casos las tasas superan el 1344% anualizado, según lo reconocido por las propias billeteras virtuales.
“Son créditos relativamente cortos y de bajo monto. El promedio es de 540 mil pesos”, comentó el directivo. La deuda promedio en mora es considerablemente menor en billeteras virtuales que en entidades bancarias: según el Mapa de la Deuda, la cifra es de $645 mil en comparación con $2.5 millones en bancos.
Mientras tanto, aunque las ventas en supermercados continúan su caída, el uso del QR de billetera virtual es el único método de pago que ha crecido, según datos del INDEC, lo que indica que los hogares están recurriendo al endeudamiento para adquirir alimentos.
En cuanto a la morosidad, los números son preocupantes: en tarjetas de crédito bancarias alcanza el 12,6%, lo que implica que una persona es considerada morosa si no realiza al menos el mínimo pago durante tres meses consecutivos. En préstamos personales bancarios, la morosidad es del 16%, y en billeteras virtuales, del 28%. Por su parte, las casas de electrodomésticos presentan un alarmante 40%.
Los datos actuales superan con creces los niveles de morosidad experimentados durante los momentos más críticos de la pandemia y son significativamente más altos que los que dejó el gobierno anterior.
La respuesta del actual Gobierno ha sido distanciarse de la problemática, presentándola como un “problema entre privados”. En un intento de deslegitimar las quejas, el equipo económico asegura que “no van a usar el dinero de los impuestos para rescatar a los bancos”. De esta forma, tratan de desviar la atención de las personas que se encuentran endeudadas, sugiriendo que la única solución sería garantizar el negocio de bancos y fintech con fondos públicos. Desde su llegada al poder, el Gobierno desreguló las tasas de interés mediante el DNU 70/23.
Además, ha utilizado el salario como control de ajuste, incrementando las tarifas de servicios públicos y transporte en un rango de 500% a 2000%. Uno de los factores que encendió la situación fue el aumento histórico de los encajes bancarios, es decir, el capital que los bancos deben mantener inmovilizado y no pueden prestar, que alcanzó su nivel máximo en la mitad de 2025.
Tras las elecciones provinciales y de cara a las elecciones nacionales, el Banco Central decidió incrementar los encajes a un 53% histórico, buscando evitar que circulen pesos que pudieran presionar un dólar cada vez más elevado. Esta falta de liquidez provocó un notable aumento en las tasas de interés de préstamos y tasas de refinanciación.
Así, se han ajustado los ingresos mediante limitaciones salariales y despidos, mientras que los gastos fijos se han incrementado significativamente. A su vez, se han tomado medidas que han elevado las tasas de interés, previamente desreguladas. Sin embargo, para el Gobierno, este es solo “un problema entre privados”.