
Estos datos son proporcionados por el Banco Central, que fueron analizados por la consultora EcoGo para obtener un panorama sobre cuántos préstamos se consideran incobrables, aquellos que tienen más de un año de atraso en sus pagos y que las entidades han decidido descartar, al no vislumbrar posibilidades de refinanciamiento.
El estado crediticio de las personas o empresas se categoriza, y a partir de la tercera categoría se empieza a notar la morosidad. Entre tres a seis meses de atraso se ubican en la categoría tres, entre seis meses y un año en la categoría cuatro, y los préstamos que tienen más de un año de atraso son clasificados como “irrecuperables”, es decir, categoría cinco.
Se puede añadir una sexta categoría, correspondiente a aquellos créditos que han sido “eliminados” de los balances de los bancos. En estos casos, las entidades renuncian a su condición de acreedoras y no realizarán más reclamos por dichos saldos. Según EcoGo, para el mes de mayo, último dato disponible, había 143.143 créditos en esta situación.
El total de 4,4 billones de pesos representa el 3,1% de todos los préstamos otorgados por el sistema financiero. De esta cifra, 2,9 billones son créditos en pesos y 1,5 billones en dólares. Sebastián Menescaldi, de EcoGo, explicó que la deuda en moneda extranjera considerada irrecuperable incluye empresas con pasivos judicializados o que han declarado quiebra.
“Estos son préstamos que, según las normativas, los bancos tuvieron que eliminar de sus activos, aunque todavía existen y se espera su posible recuperación a través de la vía judicial o su venta”, comentó el director de la consultora.
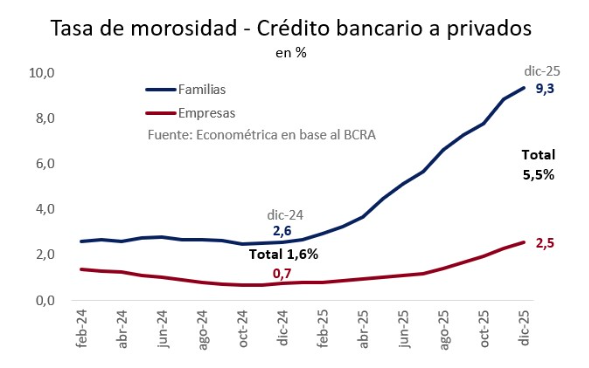
El aumento de este tipo de saldos descartados por las entidades es notable: a comienzos del año había 132 mil préstamos catalogados como pérdidas. A finales de 2024, justo antes de que se incrementaran los problemas de morosidad, esa cifra era de 74.250, lo que representaba el 2% del total en ese momento.
En el sector financiero se indica que es habitual que los bancos vendan deudas a estudios jurídicos por montos inferiores a los adeudados para desprenderse de préstamos que tienen muy bajas perspectivas de recuperación.
Según datos de la Central de Deudores del BCRA analizados por EcoGo, el 54% de la deuda mora se encuentra en la categoría cuatro, acumulando entre seis meses y un año de atraso.
Las reglas del Banco Central establecen que toda deuda en categoría cuatro necesita aproximadamente cinco meses para salir del estado de morosidad: tres meses de pagos normativos para pasar a categoría tres, y dos meses más para salir de la lista de deudores.
La misma base de datos del BCRA también proporciona información sobre créditos ya refinanciados en el sistema financiero. La consultora 1816 estima que el saldo renegociado con éxito entre entidades y clientes alcanzó los 2,6 billones de pesos, lo que equivale a casi el 3,7% del total, marcando cifras récord en décadas.
Cuatro bancos dominan el 70% de los saldos refinanciados: Banco Galicia (32,1% del total), Banco Provincia (14,7%), Santander (14,2%) y Banco Nación (9,7%), según cálculos de EcoGo.
Banco Nación ha publicitado de forma activa programas de refinanciación, al igual que Banco Bapro y Banco Ciudad, mientras que las entidades privadas suelen optar por ofrecer estos servicios de manera individualizada a cada cliente.
Desde principio de año, Banco Nación ha refinanciado 102.505 operaciones por un total de 476.300 millones de pesos, beneficiando a 89.608 clientes, con un monto promedio de las operaciones de 4,6 millones de pesos.
De este total, 64.249 operaciones correspondieron a clientes en mora, por 322.600 millones de pesos, y 36.424 a refinanciaciones de tarjetas de crédito en situación de pre-mora, por 129.600 millones de pesos. Además, se realizaron 1.832 operaciones en otros casos de pre-mora, por 24.100 millones de pesos.
La entidad ofrece diversas alternativas para la consolidación o refinanciación de deudas, tanto propias como contraídas con otros bancos, incluyendo la consolidación de obligaciones de hasta 100 millones de pesos a 120 meses bajo modalidad UVA. También se brindan opciones específicas para créditos en situación irregular.
Además, existen planes para refinanciar deudas de tarjetas de crédito. Para clientes con hasta 90 días de atraso, se permite financiar hasta 10 millones de pesos en un plazo de hasta 60 meses, a una tasa nominal anual del 35%. Este trámite puede realizarse de forma digital, sin necesidad de visitar una sucursal.