
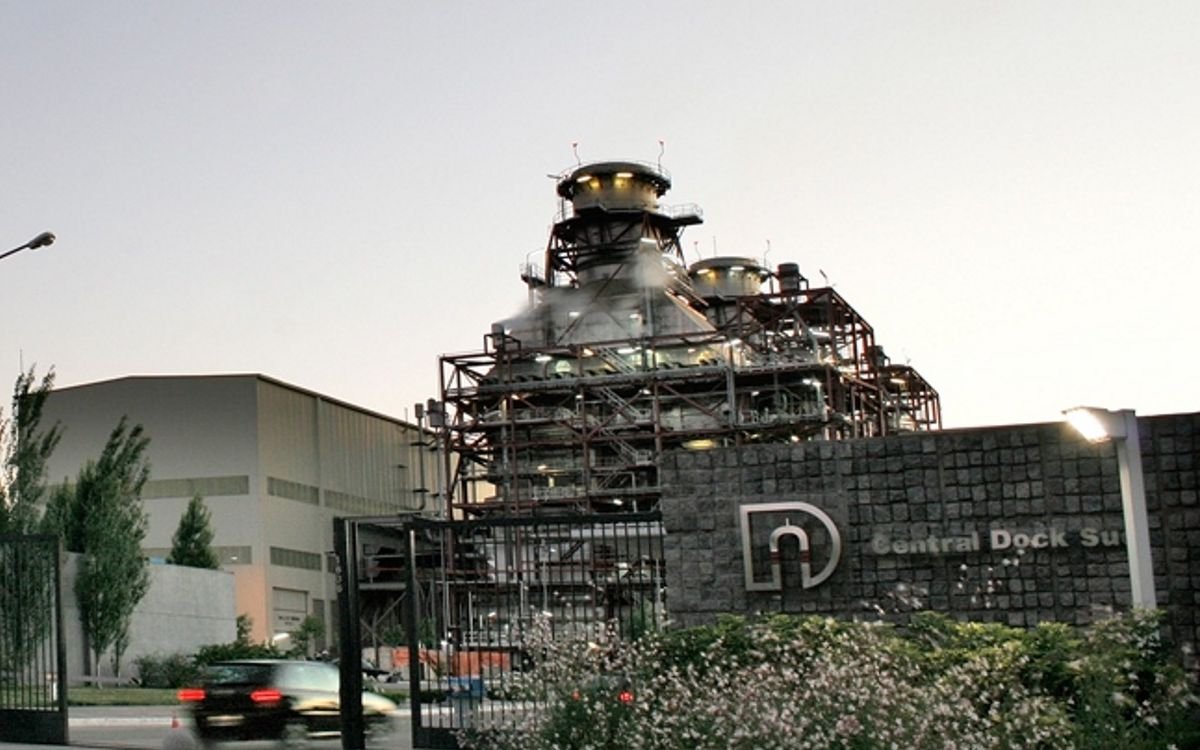
Lo interesante de este movimiento se observa al analizar la situación financiera de la empresa. Con una calificación de largo plazo de AAA.ar, otorgada por Moody’s y perspectiva estable, Central Dock Sud no registra deuda financiera y, al finalizar el segundo trimestre, disponía de aproximadamente 80 millones de dólares en caja y equivalentes. Además, cuenta con una línea de crédito sindicada adicional de 30 millones de dólares aún sin utilizar.
Por lo tanto, su entrada al mercado parece menos una maniobra para obtener liquidez ante problemas financieros y más un paso hacia una estrategia de utilización del mercado de capitales para financiar su expansión y nuevas inversiones.
La obligación negociable de Clase 1 estará denominada y será pagadera en dólares MEP, con un plazo hasta septiembre de 2028. Los intereses se pagarán de forma semestral a una tasa fija que se determinará durante la licitación y el capital se restituirá en su totalidad al finalizar el período.
La tasa de rendimiento aún no está definida, aunque según estimaciones, podría situarse entre el 5% y el 5,25%. Comparando con otras emisiones corporativas de calificación AAA y plazos análogos, YPF y Pan American Energy fluctúan en torno al 5,4%, mientras que la obligación negociable de Pampa Energía se encuentra alrededor del 4,4%.
Esto implica que la nueva emisión se alinea con las tasas de compañías de primer nivel, si bien presenta una particularidad que los inversores deberán considerar: dado que se trata del primer lanzamiento de Central Dock Sud, es probable que la liquidez en el mercado secundario sea más limitada en comparación con emisiones previas que ya cuentan con un historial de negociación.
El propósito de la emisión incluye financiación para activos fijos, bienes de capital y capital operativo, en un contexto de expansión del negocio. Uno de los proyectos más significativos es BESS Alma Sur, un sistema de almacenamiento de baterías de 90 MW, que podrá almacenar 450 MWh durante ciclos de cinco horas. Esta iniciativa requiere una inversión estimada de 57 millones de dólares, quedando aún 7 millones por desembolsar, con una habilitación comercial proyectada para el cuarto trimestre de 2026.
El contrato de suministro con Edesur tiene una duración de 15 años, a tarifa fija en dólares, respaldado por una garantía de pago de CAMMESA. Adicionalmente, Central Dock Sud ha asegurado capacidad firme en la ampliación del gasoducto Perito Moreno durante 35 años, garantizando 722.478 metros cúbicos diarios, equivalentes al 25% de su consumo, maximizando así los beneficios económicos relacionados. El costo total de esta inversión asciende a 51,8 millones de dólares y 15.760 millones de pesos, estructurándose en cuatro pagos; el primero ya ha sido completado con recursos propios.
De esta manera, la emisión se produce en un momento estratégico, a la vez que la compañía está realizando inversiones y ampliando sus fuentes de financiación.
Al concluir el segundo trimestre, Central Dock Sud presentaba cero deuda financiera, una posición de caja cercana a 80 millones de dólares y un ratio de liquidez corriente de 3,26. Su ratio de deuda neta ajustada sobre EBITDA era negativo, de -0,8x, y las proyecciones estiman que, incluso en el pico de inversiones, el apalancamiento neto se mantendría por debajo de 1 vez.
Además, cuenta con la línea sindicada de 30 millones de dólares con Banco Santander y Banco BIND, que permanece disponible como un recurso de contingencia, dado que no se han realizado desembolsos.
Esta situación contrasta con otras empresas que buscan financiamiento debido a vencimientos inmediatos. La decisión de la compañía también se alinea con una notable mejora en sus resultados operativos. En los últimos 12 meses hasta el segundo trimestre de 2026, sus ingresos alcanzaron los 270 millones de dólares, en comparación con los 106 millones del año 2025.
Una parte significativa de este crecimiento se tiene que ver con el nuevo contexto regulatorio en el sector eléctrico. La empresa ha logrado vender aproximadamente el 20% de su energía a través de contratos privados, el máximo permitido, manteniendo relaciones con más de 40 clientes corporativos y con todas sus transacciones denominadas en dólares. Sin embargo, Central Dock Sud aún depende en gran medida de CAMMESA, que representa alrededor del 80% de sus ventas, lo que la expone a riesgos relacionados con posibles cambios regulatorios.