
Según lo compartido por Goldstein, apoyado en un análisis de Citrini Research, cuatro entidades financieras serían las más favorecidas por una posible reforma en las normativas de liquidez en Estados Unidos: Bank of America, US Bancorp, Truist Financial y Capital One Financial.
El factor determinante serían las modificaciones regulatorias que podrían liberar entre 500.000 millones y un billón de dólares en capacidad adicional para el sistema bancario. Al mismo tiempo, las acciones del Tesoro y la Reserva Federal tendrían como objetivo moderar los rendimientos de la deuda pública a largo plazo.
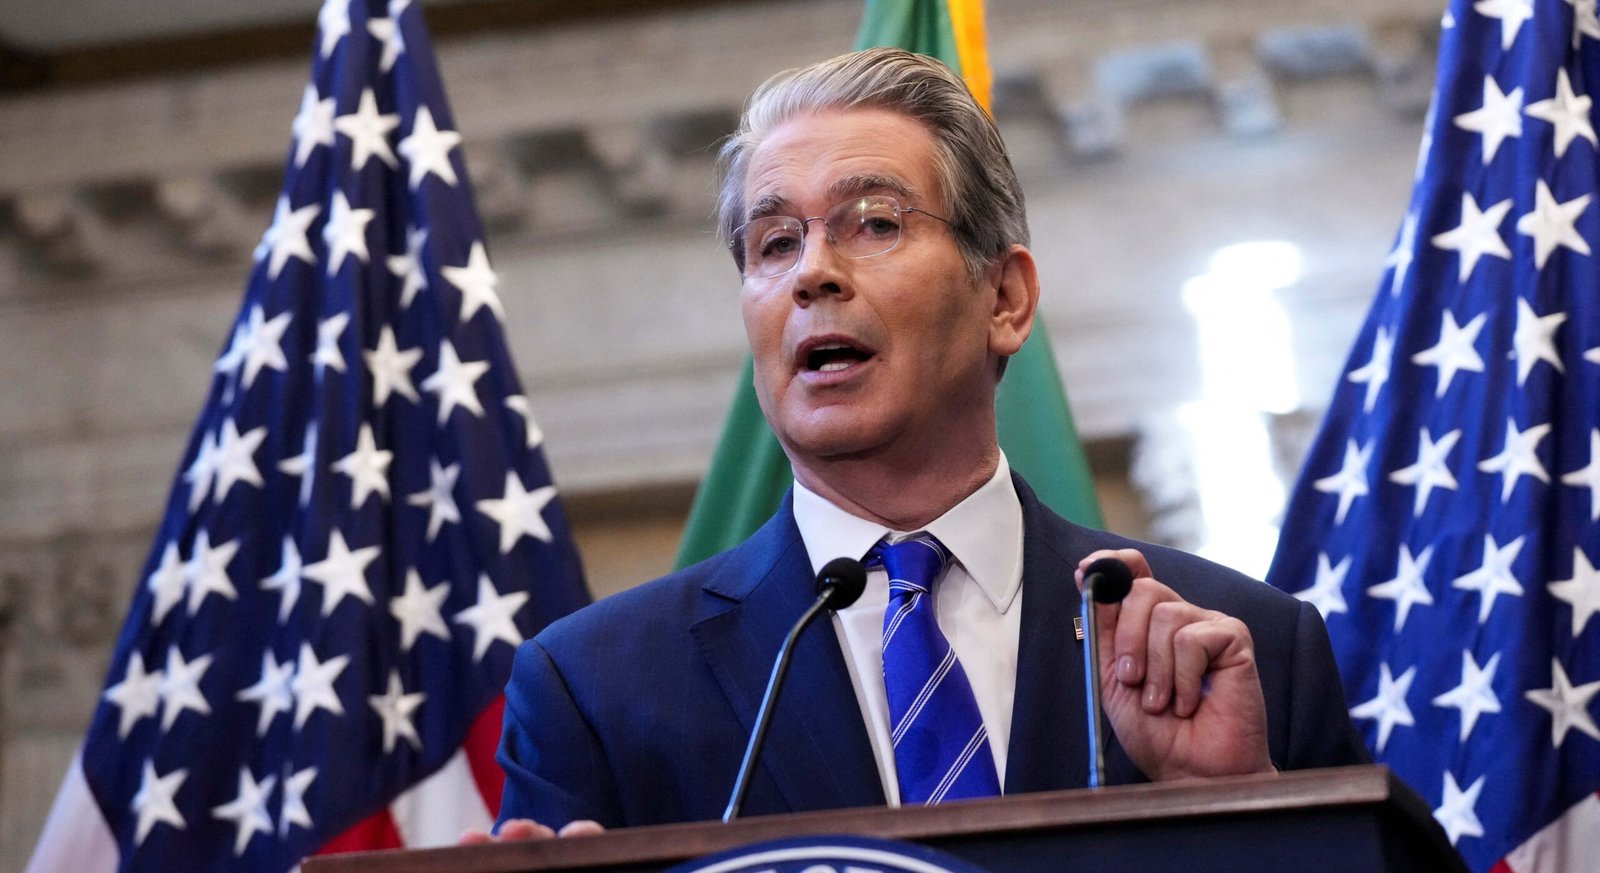
La propuesta de Bessent implica que la capacidad de financiación que los bancos pueden acceder a través de la ventanilla de descuento de la Fed se contabilice dentro de sus requerimientos de liquidez. Citrini Research estima que este ajuste permitiría a los bancos reducir los fondos inmovilizados, otorgar más créditos y aumentar la adquisición de deuda pública. La capacidad adicional resultante podría representar entre el 1,5% y el 3% del PIB nominal estadounidense.
Por un lado, el estudio posiciona a Bank of America, US Bancorp, Truist Financial y Capital One Financial como los bancos que más se beneficiarían con estos cambios. Por otro lado, Flagstar, Western Alliance Bancorp y Banc of California serían las instituciones que obtendrían menos ventajas, ya que seguirían enfrentando posiciones de liquidez relativamente ajustadas tras la reforma. Según Goldstein, Citrini visualiza esta modificación como una posible herramienta para lograr un nuevo acuerdo entre el Tesoro y la Reserva Federal.
Detrás de esta iniciativa se encuentra la estrategia de reducir las tasas de interés a largo plazo. La propuesta relaciona la reforma bancaria con las recientes recompras de bonos a 30 años que el Tesoro ha anunciado. Bessent sugirió que estas operaciones podrían ampliarse e incluso ser financiadas directamente con recursos del Tesoro, lo que aumentaría su capacidad de intervención en el segmento de la curva de rendimiento. Por su parte, el presidente de la Federal Reserve, Kevin Warsh, ha promovido ante el Congreso una reducción en el tamaño y la duración de la cartera de bonos del banco central, además de haber encargado al exgobernador Jeremy Stein la dirección de un grupo de trabajo sobre el balance de la institución.
El análisis de Citrini concluye que el resultado podría ser una dinámica en la que la Reserva Federal reduzca su balance, los bancos incrementen sus compras de letras del Tesoro, y el gobierno emita más deuda a corto plazo, provocando que la deuda a largo plazo se vuelva más escasa. Esta escasez beneficiaría el incremento en el precio de los bonos a largo plazo y la disminución en sus rendimientos.
Citrini propone una estrategia de aplanamiento de la curva, anticipando que la rentabilidad de los bonos estadounidenses a 30 años descenderá más que la de los bonos a cinco años hasta noviembre. Sin embargo, la firma manifiesta ciertas dudas sobre la viabilidad de la coordinación entre Bessent y Warsh en el futuro, por lo que también muestra una postura favorable al oro y pesimista sobre el dólar como medidas de resguardo ante los riesgos que podría conllevar esta estrategia.