
Este enfoque se dirige a crear un entorno favorable para aquellos que enfrentan problemas temporales en sus pagos, sin comprometer su acceso a financiamiento futuro.
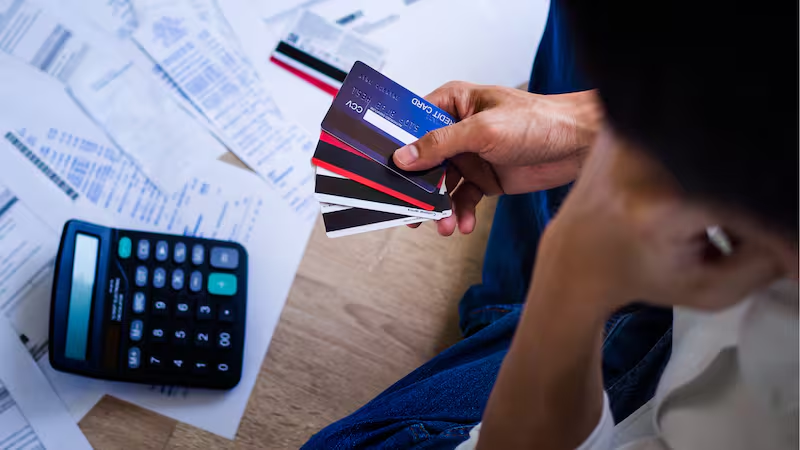
Según los datos oficiales, la tasa de irregularidad en los créditos a las familias alcanzó el 12,8% en junio de 2026, manteniendo la misma cifra que en mayo. En abril, esta tasa era del 12,1%. En el mismo mes de junio, el total de créditos al sector privado, que incluye a las empresas, mostró una ligera mejora, con la irregularidad bajando del 7,7% de mayo al 7,6%, mientras que la de las familias se mantuvo en 12,8%. El Banco Central atribuyó esta tendencia a una desaceleración en el crecimiento de la cartera irregular y a un aumento real en el total del crédito.
ABAPPRA, que representa a bancos públicos excluyendo al Nación y BICE, así como a instituciones provinciales, municipales y algunas cooperativas, como el Banco Provincia y el Banco Ciudad, ha presentado varias herramientas en este contexto, aunque sin detalles específicos sobre su implementación. Sin embargo, están dispuestos a dialogar con el Banco Central y han mencionado que algunas de estas propuestas ya se han aplicado con éxito en otros momentos de crisis sistémica.
La primera propuesta consiste en establecer mecanismos regulatorios que otorguen mayor flexibilidad a las entidades a la hora de clasificar a los clientes que entran en mora, con el fin de diferenciar entre aquellos que enfrentan dificultades temporales y los que tienen problemas crediticios permanentes.
“Estos mecanismos ya han sido usados por la autoridad monetaria en situaciones de estrés sistémico y han mostrado resultados positivos”, afirmaron desde ABAPPRA.
En segundo lugar, se sugiere modificar la contabilidad de los saldos en mora, permitiendo que los bancos mejoren las condiciones en las que ofrecen refinanciaciones.
Además, ABAPPRA propone unificar los criterios para evaluar la capacidad de pago de los clientes, desarrollando un sistema de scoring que permita identificar situaciones de sobreendeudamiento o dificultades de pago de manera anticipada.
Por último, se solicita la aplicación de criterios comunes a todos los proveedores de crédito, con el objetivo de que los estándares de evaluación, información y transparencia sean consistentes, ya que actualmente varían entre bancos y billeteras.