

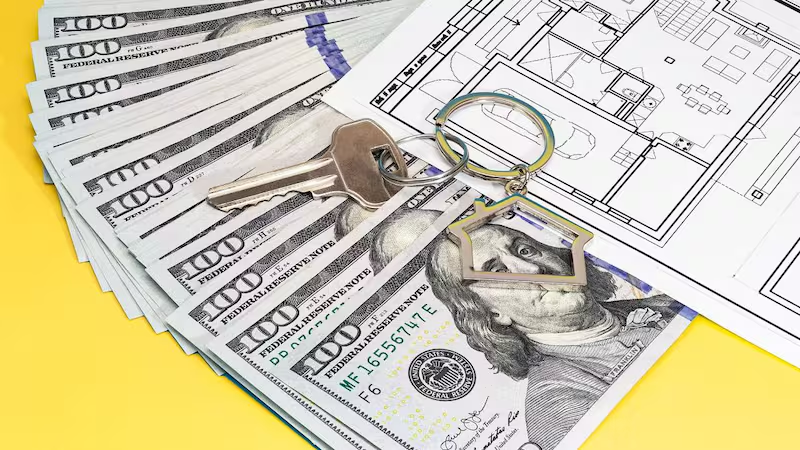
– Dólares, del colchón a la escritura – Aspectos permitidos por la excepción y sus restricciones La Cámara de Diputados se prepara para una sesión extensa en la que el oficialismo tiene la intención de debatir y otorgar media sanción al proyecto de Inocencia Fiscal II. Esta iniciativa revisa y aclara diversos elementos de la norma previamente aprobada por el Gobierno, que aún no ha logrado una aceptación total en el público objetivo. El objetivo de esta segunda parte es facilitar que los ahorros acumulados por los argentinos a lo largo de los años sean “exteriorizados”, es decir, que se integren en la economía formal. Para ilustrarlo, se ha empleado el concepto de los “dólares del colchón”, refiriéndose a las divisas que permanecen fuera del sistema financiero, con la intención de que regresen al circuito formal. Se parte de la premisa de que, durante años, muchas personas optaron por resguardar el valor de sus ahorros mediante la adquisición y tenencia de dólares, y que una parte de estas divisas sigue estando fuera del sistema financiero. La primera ley de Inocencia Fiscal fue considerada, por especialistas, poco clara en ciertos aspectos relacionados con los montos que pueden ser incorporados sin que esto despierte cuestionamientos por parte de la Agencia de Recaudación y Control Aduanero (ARCA), así como también en relación a las herramientas y condiciones que puede aplicar el organismo. Además de aclarar algunos de esos puntos, la nueva propuesta introduce cambios adicionales que buscan hacer más evidentes las ventajas y limitaciones del régimen. Una de las novedades se encuentra en el artículo 7° del proyecto, que obtuvo dictamen de mayoría en Diputados e incorpora un nuevo artículo 40 bis a la Ley 27.799. “La regla general que propone el proyecto es que quienes adhieran a la modalidad simplificada de Ganancias deberán canalizar sus operaciones utilizando medios autorizados por el BCRA o la CNV, ya sea en el origen o en el destino de los fondos. Pero establece una excepción muy relevante para el mercado inmobiliario”, explicó una especialista del sector tributario. La requisito de canalización de los fondos, entendido como su bancarización, se considera “cumplido” cuando se utilizan “para efectuar pagos en efectivo al momento del otorgamiento de escrituras públicas por las cuales se constituyan, modifiquen, declaren o extingan derechos reales sobre inmuebles”. “Esto implica, en términos prácticos, que una persona que se encuentre dentro del régimen podría utilizar efectivo para concretar, por ejemplo, la compra de un inmueble mediante escritura pública, sin que la ausencia de una bancarización previa de esos fondos la prive de los beneficios del régimen”, añadió la especialista. Según el proyecto, esta posibilidad se establece hasta el 31 de diciembre de 2027. Durante este periodo, los fondos empleados en la compra de inmuebles “estarán protegidos por la presunción de exactitud del artículo 40 y quedan cubiertos por la protección que prevé esa norma”. También hay un cambio significantemente relacionado con Bienes Personales. “Se introduce una norma específica: esos fondos se considerarán parte del patrimonio del contribuyente recién el día en que se realice la operación. El objetivo parece ser evitar que el uso del efectivo en la escritura pueda ser interpretado, por sí solo, como prueba de que esos fondos formaban parte del patrimonio del contribuyente en periodos anteriores”, comentó la especialista. De esta manera, la modificación busca permitir que los fondos que permanecen fuera del sistema financiero puedan ingresar al circuito formal directamente a través de una operación inmobiliaria formalizada, sin exigir un depósito bancario previo. Sin embargo, este cambio no implica que cualquier tenencia de efectivo se regularice automáticamente solo por ser utilizada en la compra de un bien inmueble. El alcance de lo previsto en el proyecto es más restringido: para quienes estén incluidos en el régimen, permite considerar cumplida la exigencia de canalización de los fondos cuando el pago en efectivo se efectúe al momento de formalizar una escritura pública que constituya, modifique, declare o extinga derechos reales sobre un inmueble. Esta distinción es crucial porque la Inocencia Fiscal no opera técnicamente como un nuevo blanqueo de capitales. El régimen establece, bajo ciertas condiciones, una presunción de exactitud de las declaraciones y protecciones ante cuestionamientos fiscales, pero no elimina las obligaciones que puedan corresponder bajo otras normativas. En particular, la protección tributaria no implica la anulación de los controles relacionados con la prevención del lavado de activos. Las operaciones deben continuar realizándose mediante escritura pública y los sujetos involucrados deben cumplir con las obligaciones pertinentes. Por ello, la novedad principal no radica en que el efectivo quede exento de controles, sino más bien en que la falta de una bancarización previa no será, por sí sola, motivo para perder los beneficios de la Inocencia Fiscal cuando se respeten las condiciones establecidas para la operación inmobiliaria. El plazo también es relevante. La excepción contemplada para estos fondos no es indefinida: se extenderá hasta el 31 de diciembre de 2027. Hasta esa fecha, el proyecto busca habilitar un camino particular para uno de los objetivos centrales de la Inocencia Fiscal: permitir que una parte de los dólares que aún están fuera del sistema pueda reintegrarse a la economía formal, en este caso, a través de la adquisición de un inmueble.

Copyright © 2020. Todos los derechos reservados.